La part des acheteurs d’une première maison reste à un niveau quasi-record de 22 %, alors que la pénurie de logements et les prix élevés en marginalisent beaucoup, selon une étude. nouveau rapport par l’Association nationale des agents immobiliers. Mais ceux qui parviennent à acheter sont plus âgés et plus riches que par le passé, et 1 personne sur 10 a payé entièrement en espèces, un record depuis que ces données ont été collectées à partir de 2003.
« Les héritages sont vraiment à l’origine de ce phénomène », a déclaré Jessica Lautz, économiste en chef adjointe au NAR.
Les primo-accédants qui ont payé entièrement en espèces étaient plus susceptibles que ceux qui ont financé une maison d’utiliser un héritage (28 %) ou le produit de la vente d’un bien hérité (21 %). Ils étaient également plus âgés.
NAR constate que l’âge médian de tous les primo-accédants reste à 40 ans, un niveau record. Pour les primo-accédants qui ont financé un achat, il était de 38, tandis que pour ceux qui ont payé entièrement en espèces, il était de 54. « Ils ont attendu une période de temps significative pour que ce transfert de richesse générationnel se réalise », a déclaré Lautz.
Pour l’ensemble des primo-accédants, l’épargne personnelle était la principale source de financement pour un acompte. Mais dans un autre changement, davantage de personnes ont utilisé des actifs – comme un 401(k), des actions ou une crypto-monnaie – plutôt que l’aide financière de leur famille ou de leurs amis. Les acheteurs plus âgés ont eu plus de temps pour économiser, a déclaré Lautz, mais elle pense qu’il y a un autre facteur : « Je pense qu’il est inconfortable de demander un cadeau ou un prêt à maman et papa quand on atteint 40 ans au lieu de la trentaine. »
La part des primo-accédants utilisant un héritage est susceptible d’augmenter dans les années à venir, à mesure que les baby-boomers atteindront l’âge de 80 ans et au-delà. Comme le souligne le rapport, « il existe un fossé croissant entre ceux qui épargnent de manière indépendante et qui ne veulent pas devenir propriétaires, et ceux qui attendent en marge mais bénéficient ensuite d’un transfert de richesse générationnel ».
Les agents immobiliers de tout le pays constatent le changement.
« Je dirais qu’au cours des 15 premières années de ma carrière, je n’ai vu pratiquement aucun acheteur d’une première maison payer entièrement en espèces », a déclaré Jason Miller, courtier chez Trust Real Estate Company à St. Cloud, Minnesota.
Mais il en a eu un certain nombre depuis la pandémie de COVID-19, lorsque les achats de maisons ont explosé. « Ils savaient qu’ils devaient absolument avoir l’offre la plus intéressante possible pour être compétitifs sur un marché concurrentiel », a-t-il déclaré.
Les taux hypothécaires élevés stimulent également les offres en espèces, a déclaré Miller, car ils rendent le financement d’une maison beaucoup plus coûteux sur 30 ans. Et toutes les familles n’attendent pas la mort pour transmettre leur richesse. Miller constate que de plus en plus de clients reçoivent l’aide de membres de leur famille qui ont peut-être payé leur propre maison ou qui ont la valeur nette d’une deuxième propriété qu’ils peuvent vendre et qui « font don d’une partie ou de la totalité de cet argent ». Ils y voient une sorte de « futur héritage », a-t-il déclaré.
Pour certains jeunes primo-accédants, les proches peuvent simplement « leur prêter l’argent » pour rendre l’offre plus attrayante, a déclaré Nate Johnson, courtier associé chez RedKey Realty Leaders à Saint-Louis. Même si une grande partie du marché immobilier national est en récession majeure, il a déclaré que son marché local reste extrêmement compétitif pour les acheteurs.
« Ils savent simplement que si nous envisageons cinq ou six offres sur la table, appelons cela 10 offres sur la table, ce qui n’est pas rare… peut-être que trois de ces offres seront toutes en espèces », a-t-il déclaré.
Après avoir conclu une propriété, Johnson a vu certains acheteurs refinancer une hypothèque et rembourser un membre de leur famille.
La montée des offres entièrement en espèces rend le marché encore plus difficile pour ceux qui ont du mal à économiser pour une mise de fonds avec les prix exorbitants des maisons d’aujourd’hui.
« Pendant longtemps, j’ai pensé que je voulais acheter une maison », a déclaré Seth Daphne Esmeson, qui vit à Seattle et aura bientôt 33 ans. Eux et leur conjoint ont de bons emplois, mais aussi des dettes, notamment une voiture et des prêts étudiants. Non seulement Esmeson pense qu’ils ne seront peut-être jamais en mesure d’acheter, mais ils ont également décidé que cela n’avait aucun sens aux prix actuels.
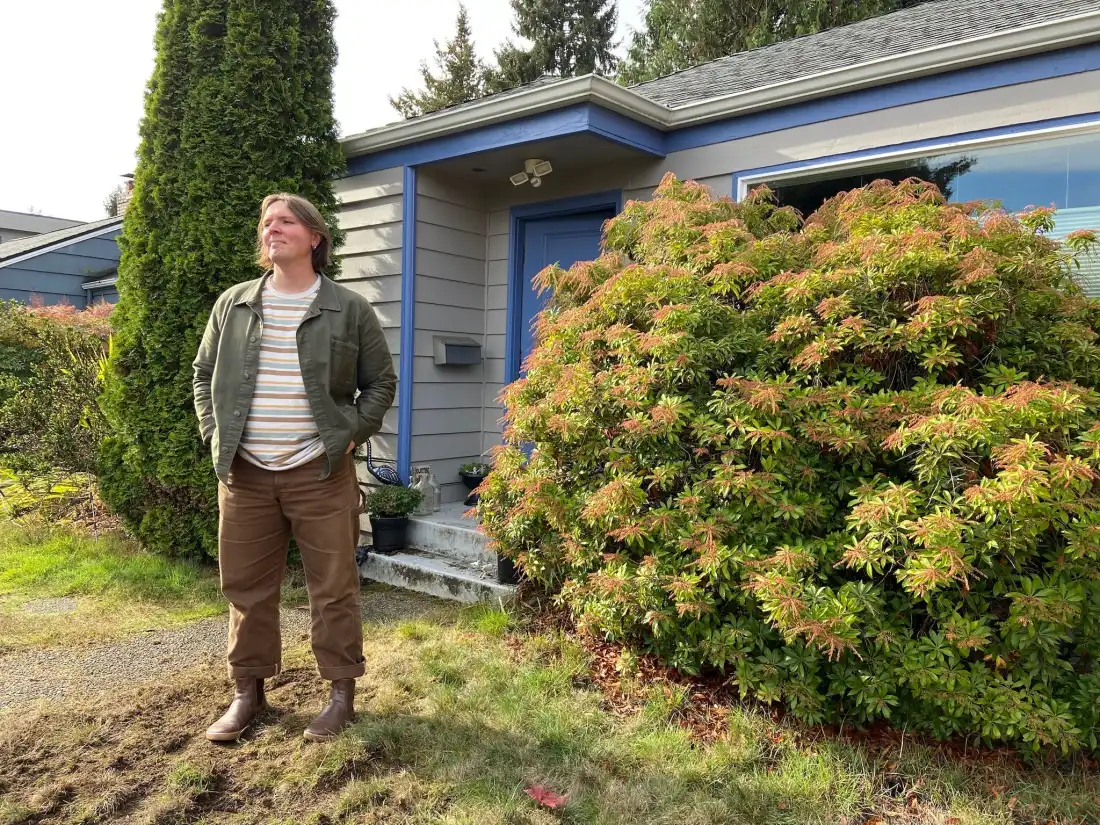
« Être endetté et devoir également réparer des choses dans votre maison, ça semble vraiment terrible », ont-ils déclaré.
Esmeson n’est pas non plus convaincu que la valeur nette de son logement dépasserait les autres investissements. Ils aiment leur location et leur propriétaire actuels et s’y tiennent donc pour le moment.
Il est néanmoins frustrant de constater que le marché immobilier a mieux fonctionné pour les générations précédentes. « Nous avons le côté court du problème », ont-ils déclaré, et « l’écart se creuse ».
Il n’y a probablement qu’une seule façon pour eux d’acheter. « Si je recevais un héritage », disaient-ils. Mais « j’aime beaucoup ma mère et je ne veux pas attendre ça avec impatience, ni vraiment vouloir élaborer une stratégie autour de ça. »