Le rêve de Carrie Goldstein d’une nouvelle maison a commencé avec une réunion de famille chez son cousin à Milwaukee. La maison était vieille avec du caractère et elle pouvait marcher n’importe où depuis la porte d’entrée.
« Nous étions plutôt impressionnés et bavardions devant sa facilité de marche », a déclaré Goldstein.
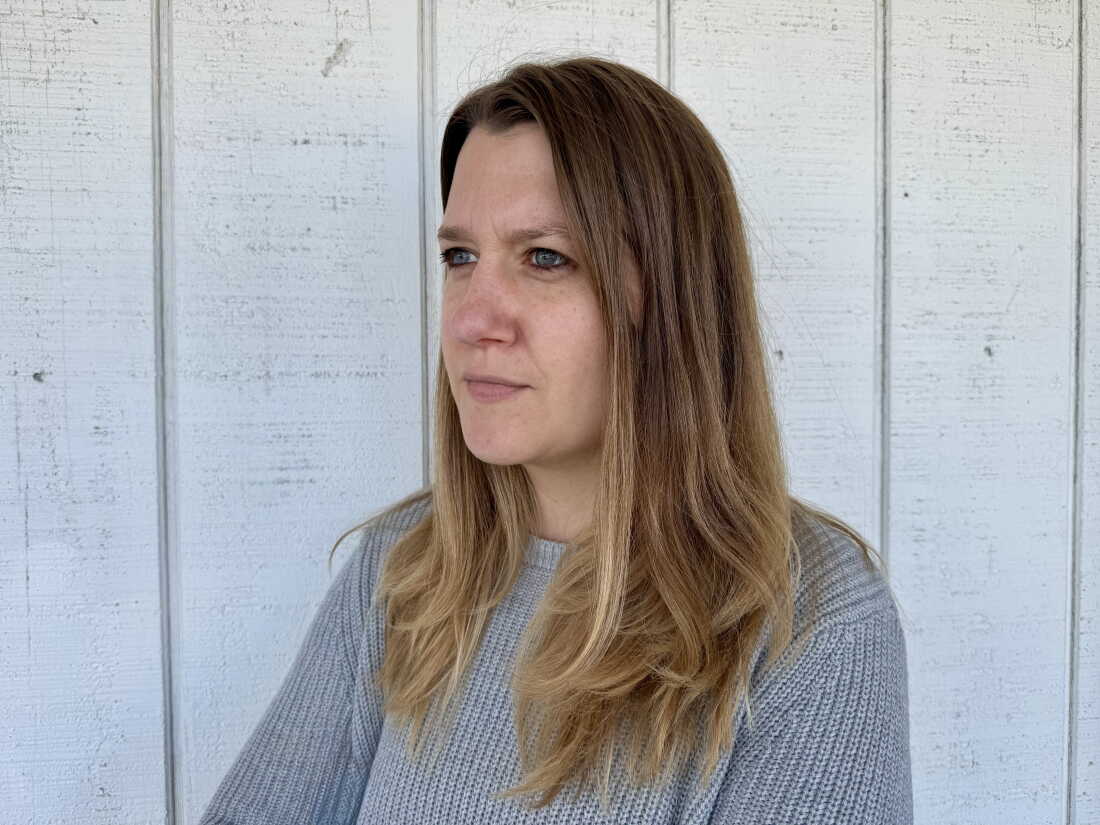
C’était le style de vie que Goldstein souhaitait mais qui lui manquait dans sa banlieue de Cleveland, qui, selon elle, est également assez accessible à pied – avec un problème majeur.
« Il y a beaucoup de trottoirs », dit-elle. « Mais tu ne peux vraiment aller nulle part. »
Elle a réfléchi avec son mari et a réalisé qu’ils voulaient vivre à proximité de Rocky River. C’était encore une banlieue, mais avec un centre-ville pittoresque et la possibilité de marcher jusqu’au lac Érié.
Mais même si elle avait envie de bouger, une chose l’arrêtait. L’hypothèque qu’elle devrait payer. Les taux hypothécaires ont atteint leur plus haut niveau depuis près de trois ans, rendant l’achat d’une maison impossible pour de nombreuses personnes à une époque où les prix de l’immobilier sont également très élevés.
Goldstein est confronté à un problème qui affecte de nombreux ménages à un moment où les gens sont déjà aux prises avec des années de forte inflation : la hausse du coût des emprunts.
Les marchés obligataires influencent tous les types de coûts d’emprunt dans l’ensemble de l’économie – et alors que les rendements ont atteint leur plus haut niveau depuis des décennies, ils ont fait monter toutes sortes de taux d’intérêt payés par les consommateurs, des prêts immobiliers aux voitures en passant par l’enseignement supérieur.
Et ces taux devraient continuer à augmenter après que la Réserve fédérale a relevé les taux d’intérêt en septembre pour la première fois cette année – tout en signalant qu’une hausse supplémentaire pourrait avoir lieu cette année.
Les hausses de taux de la Réserve fédérale se répercutent sur l’économie et visent à ralentir les dépenses des consommateurs et des entreprises en faisant hésiter les gens à contracter un emprunt plus coûteux pour payer une voiture ou une maison – deux achats essentiels pour de nombreuses personnes.
« Si vous avez besoin d’emprunter, mon garçon, ce n’est vraiment pas le bon moment », déclare John Diamond, directeur principal du Centre de politique fiscale et budgétaire au Baker Institute.
Le marché immobilier reste en crise
L’achat d’une maison est un exemple clé de la façon dont les ménages sont touchés lorsque les coûts d’emprunt augmentent dans l’économie.
Alors que les taux hypothécaires étaient en baisse au début de cette année, ils se sont inversés à la hausse après que la guerre entre les États-Unis et l’Iran ait effrayé le marché obligataire en suscitant des inquiétudes concernant l’inflation. En conséquence, les taux hypothécaires, influencés par les marchés obligataires, ont bondi cette année.
Par exemple, au niveau actuel de 7,28 % pour un prêt hypothécaire à taux fixe moyen sur 30 ans, une personne pourrait finir par payer environ 900 $ de plus que les taux de 3 % à l’époque de la pandémie pour une maison au prix médian.
Comme on pouvait s’y attendre, moins de propriétaires sont disposés ou capables de faire ce saut financier, même s’ils sont depuis longtemps devenus trop grands pour leur maison actuelle. Les ventes de maisons existantes en août ont diminué d’environ 1,2 % par rapport à l’année précédente, selon la National Association of Realtors.
Les prêts automobiles sont sur le point de devenir plus chers
Ce ne sont pas seulement les coûts hypothécaires qui font grimacer les Américains comme Goldstein.
Parallèlement à son rêve de posséder une maison dans un quartier accessible à pied, Goldstein est prête à acheter une nouvelle voiture. Son aîné a 11 ans, a 150 000 miles et plein de bizarreries. Les coûts de réparation approchent du point où ils dépasseront la valeur de la voiture réelle.
Mais un prêt sur quatre ans pour une voiture d’occasion est environ trois points de pourcentage plus élevé qu’au début de 2022, juste au moment où les prêts automobiles ont commencé à abandonner leurs taux bas de l’ère pandémique et ont commencé à augmenter.
« Vous ne pouvez plus acheter une voiture pour 150 ou 180 dollars par mois », dit-elle à propos des paiements de voiture auxquels elle serait confrontée.
Même si jusqu’à présent la Fed n’a apporté qu’un modeste quart de point de pourcentage, cela ajoute à la hausse des coûts d’emprunt à un moment où les ménages sont déjà confrontés à l’inflation et à la hausse des prix pour d’autres types d’emprunt.
« Cela s’ajoute à des versements hypothécaires plus élevés. Des remboursements de prêts étudiants plus élevés. Des prix plus élevés en raison de l’inflation », explique Diamond. « C’est ce qui rend les choses vraiment douloureuses. »
Et cela pourrait signifier que les ménages pourraient continuer à retarder tout achat important nécessitant un prêt.
Goldstein en fait partie. Elle dit qu’elle peut se permettre d’attendre pour la voiture et la maison. Mais finalement, elle s’est désabonnée des mises à jour immobilières pour cette banlieue accessible à pied.
« Cela devenait de plus en plus décourageant lorsque je faisais le calcul », dit Goldstein. « Ce n’est tout simplement pas prévu. »