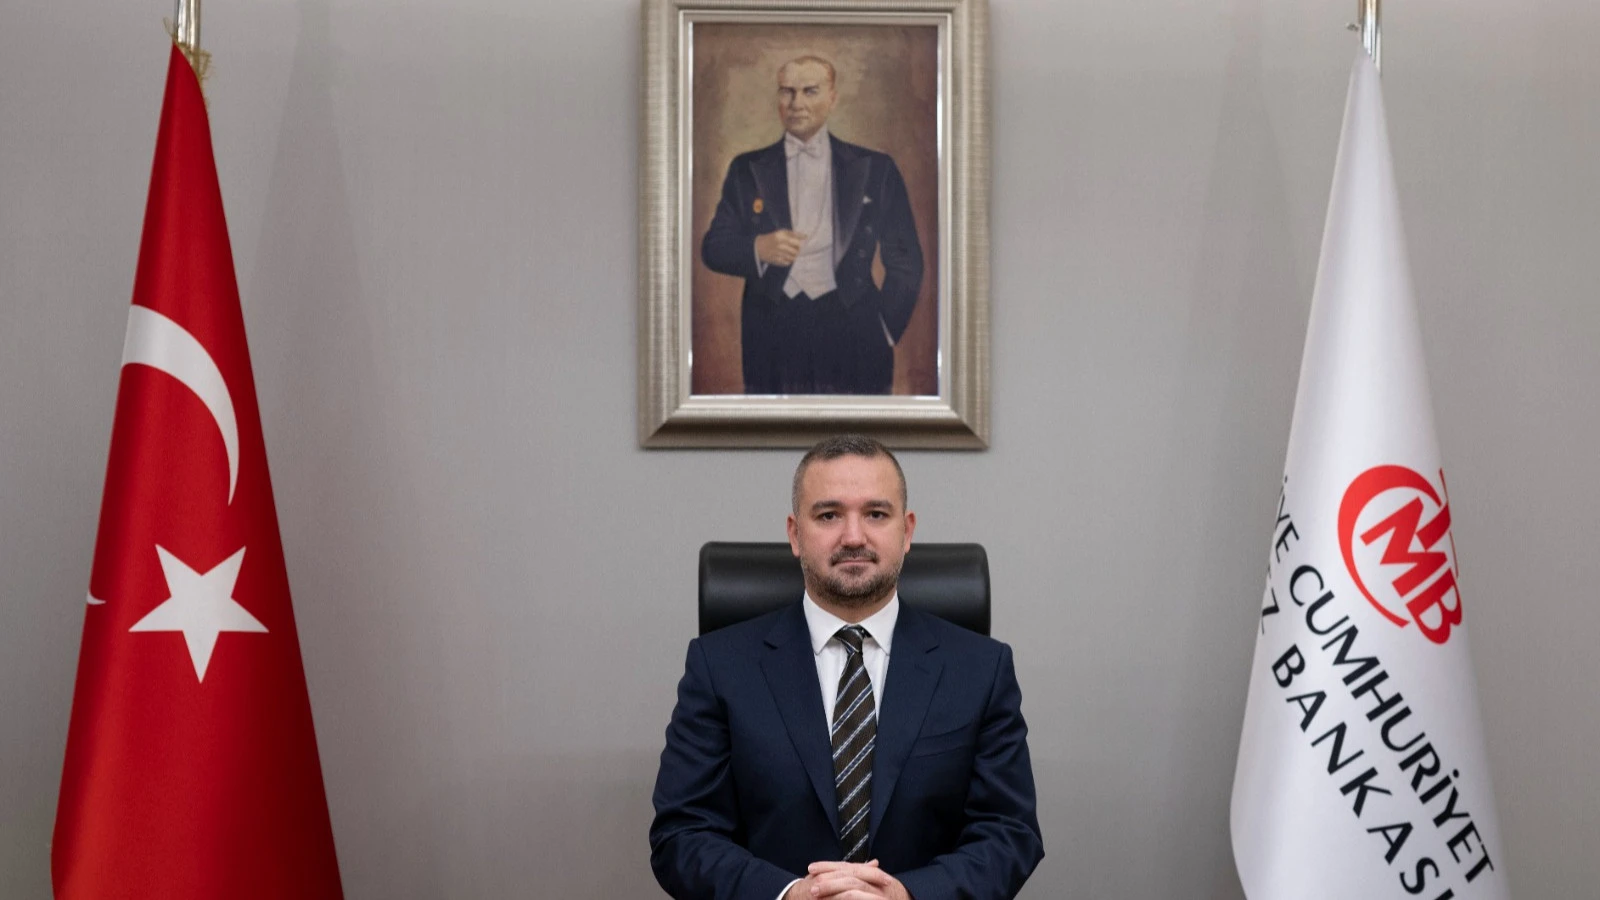
La Banque centrale de la République de Turquie a annoncé le dernier rapport sur l’inflation de 2026. Le rapport a été présenté par le président de la CBRT, Fatih Karahan.
Dans son précédent rapport sur l’inflation, la Banque centrale a augmenté ses prévisions d’inflation pour la fin de l’année 2026 de 26 % à 28 %.
La Banque centrale a augmenté ses prévisions d’inflation pour la fin de l’année 2026 de 1,5 point, à 29,5 pour cent.
Dans sa présentation, Karahan a déclaré que les conditions de la demande s’étaient affaiblies. Abordant la crise des fonds, Karahan a déclaré avoir veillé à ce que son impact soit limité par des mesures proactives.
Les points saillants de la présentation de Fatih Karahan sont les suivants :
« Nous trouvons important le ralentissement de l’inflation des services dans les secteurs qui ont montré une forte inertie dans le passé. Des données récentes indiquent que l’amélioration de la tendance principale de l’inflation est devenue évidente. Les chocs du côté de l’offre provoqués par les évolutions géopolitiques limitent la baisse de l’inflation globale. La persistance de cette situation maintient vivants les risques à la hausse concernant les perspectives d’inflation et nécessite une attitude prudente.
Les prix du pétrole brut et du gaz naturel ont considérablement augmenté en septembre et octobre. Même si la volatilité des prix de l’énergie persiste en raison des évolutions géopolitiques, nous estimons qu’il existe des risques dans les deux sens. Nous maintiendrons notre politique monétaire restrictive, ce qui garantira la poursuite de la désinflation et la baisse de l’inflation conformément à nos objectifs intermédiaires.
L’impact de la guerre sur les perspectives de croissance mondiale a été relativement limité en dehors de la zone de guerre. Les prix du pétrole brut et du gaz naturel ont considérablement augmenté en septembre et octobre. Même si la volatilité des prix de l’énergie persiste en raison des évolutions géopolitiques, nous estimons qu’il existe des risques dans les deux sens. Les taux d’intérêt obligataires à long terme des pays développés restent volatils et élevés.
Les prix élevés de l’énergie continuent d’avoir un impact sur l’inflation mondiale et les anticipations d’inflation. La croissance a ralenti au deuxième trimestre, tirée par la demande intérieure. Alors que la production de services a augmenté au troisième trimestre, la production industrielle a diminué. Le taux d’utilisation des capacités reste inférieur aux moyennes historiques. Les données montrent que les conditions de la demande se situent à un niveau élevé de désinflation.
Nous prévoyons que les conditions de la demande resteront désinflationnistes au cours de la période à venir. Malgré les difficultés du commerce mondial et les conditions géopolitiques, les exportations ont affiché une performance positive aux deuxième et troisième trimestres. Le marché du travail est moins tendu que ne le laisse penser le taux de chômage global. Les importations d’énergie continuent de croître en raison des évolutions géopolitiques.
Les perspectives générales du tourisme ne se sont pas détériorées malgré la guerre. Le processus de désinflation s’est ralenti en raison des pressions du côté de l’offre. Les prix de l’énergie se démarquent au cours de l’inflation en 2026. Malgré les pressions liées à l’énergie, l’amélioration des autres postes se poursuit. Les effets des chocs d’offre sur les perspectives d’inflation sont étroitement surveillés. Nous n’ignorons pas les risques possibles concernant les effets indirects si la hausse des prix de l’énergie est permanente. Même si l’inflation alimentaire a diminué grâce à l’amélioration des conditions d’approvisionnement, elle reste volatile. Le ralentissement de l’inflation des loyers devient évident. Le ralentissement de la demande favorise la désinflation des produits de base.
La tendance principale de l’inflation est tombée à 1,8 pour cent au troisième trimestre et a maintenu ce cap en octobre.
Nous basons nos décisions sur des tendances sur plusieurs mois. L’indicateur tendanciel d’inflation est tombé à 1,7 pour cent en octobre. Les anticipations d’inflation nécessitent de maintenir une attitude prudente. La détérioration des anticipations d’inflation est restée limitée.
POLITIQUE MONÉTAIRE
La politique monétaire restrictive est maintenue. Nous avons pris des mesures pour limiter les risques liés à l’évolution du marché des fonds. Nous avons pris des mesures supplémentaires pour soutenir la stabilité financière. Le coût de financement moyen pondéré a diminué au total de 400 points de base.
Suite à l’évolution du marché des fonds, les sorties de fonds ont été largement orientées vers les dépôts. La croissance du crédit a ralenti récemment. La croissance totale des prêts est tombée à environ 20 pour cent. Le ratio total des créances en souffrance reste proche de sa moyenne historique. Nous suivons de près les données sur les créances en souffrance sur les prêts individuels. « La volatilité des prix de l’or et l’appétit pour le risque se reflètent dans les réserves. »
PRÉVISION D’INFLATION
Il a augmenté son hypothèse de prix moyen du pétrole pour 026 de 87,8 dollars à 97,2 dollars. La CBRT a augmenté son hypothèse d’inflation alimentaire pour la fin de l’année 2027 de 19 pour cent à 24 pour cent.
La prévision d’inflation de fin d’année de la CBRT était de 29,5 pour cent (auparavant 28 pour cent).
La prévision d’inflation pour la fin de l’année 2027 est de 21 pour cent (auparavant 15 pour cent).
La prévision d’inflation pour la fin de l’année 2028 est de 13,5 pour cent (9 pour cent auparavant).
Karahan a déclaré : « La rigueur requise par le processus de désinflation sera assurée conformément aux objectifs intermédiaires, en tenant compte des réalisations en matière d’inflation, de la tendance principale de l’inflation et des anticipations d’inflation ». il a utilisé ses mots.