Restez à jour avec notre En premier newsletter, envoyée tous les matins de la semaine.
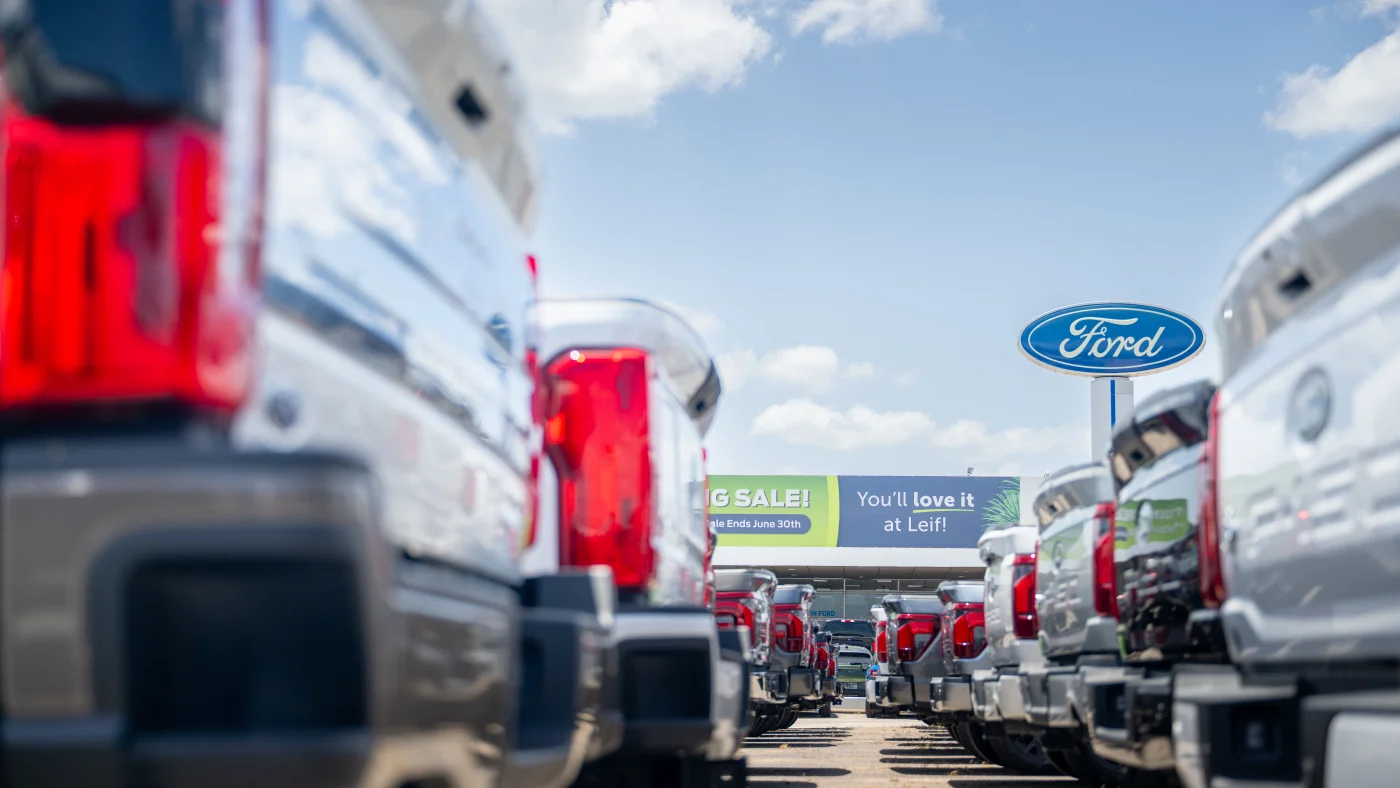
Le coût de transaction moyen pour un véhicule neuf a atteint un niveau record : 51 109 $. C’est ce que révèle un rapport publié aujourd’hui par le Kelley Blue Book, qui fait partie de la société d’analyse Cox Automotive.
C’est environ 500 $ de plus que le dernier record, établi en décembre 2025.
Les prix des voitures sont obstinément élevés depuis des années, surtout depuis la pandémie, principalement en raison de problèmes de chaîne d’approvisionnement. Et ils ont augmenté récemment, en partie grâce aux tarifs douaniers, à l’afflux d’acheteurs et aux constructeurs automobiles qui fabriquent des véhicules plus gros et plus luxueux.
Il y a pourtant une petite bonne nouvelle : les voitures deviennent de plus en plus chères… plus lentement.
Bien que ce chiffre de 51 109 $ soit un sommet sans précédent, il ne s’agit que d’une augmentation de 2,1 % au cours de la dernière année.
« Une augmentation de 2,1 % sur un an est en réalité inférieure à l’inflation », a déclaré Erin Keating, analyste exécutif chez Cox Automotive et co-auteur du rapport. Entre 2012 et 2021, les voitures sont devenues 3,4 % plus chères en moyenne par an, a-t-elle poursuivi.
Le coût de transaction du Kelley Blue Book est basé sur ce que les gens ont fini par payer pour un nouveau véhicule – cela signifie tout ce qui figure sur la vignette, plus les modules complémentaires pour des fonctionnalités plus sophistiquées, et moins les incitations, telles que les remises du concessionnaire.
Il n’inclut pas non plus une autre dépense qui s’ajoute au coût de possession d’une voiture : les intérêts sur les prêts automobiles. Le coût des emprunts a augmenté au cours des dernières années, la Réserve fédérale ayant maintenu des taux d’intérêt élevés dans le but de faire baisser l’inflation. Les taux des prêts automobiles sont désormais d’environ 11 % pour les véhicules d’occasion et de plus de 7 % pour les véhicules neufs, selon Edmunds, une société d’analyse automobile.
Keating dit que tout cela peut créer un choc pour les acheteurs – en partie parce que les gens n’achètent pas de voitures très souvent et peuvent être surpris par le prix qu’ils ont obtenu, et en partie à cause des taux d’intérêt.
« Je veux dire, nous constatons un véritable changement dans le pourcentage de votre paiement mensuel consacré aux intérêts plutôt qu’au principal », a-t-elle déclaré.
Les voitures d’occasion ne sont pas une bonne affaire
La moyenne du Kelley Blue Book inclut tous les types de véhicules – SUV, camionnettes, véhicules électriques – de tous types de constructeurs automobiles, notamment Toyota, Subaru, Tesla et Mercedes-Benz.
Toutefois, cela n’inclut pas les ventes de voitures d’occasion, qui représentent normalement environ les deux tiers des ventes totales. Ivan Drury, directeur des études industrielles chez Edmunds, a également analysé ces chiffres et a constaté la même tendance. « Peu importe ce que vous regardez, le prix augmente », a-t-il déclaré.
La voiture d’occasion moyenne coûte désormais près de 27 000 $, soit 6 % de plus que l’an dernier, selon Cox Automotive. Les véhicules qui coûtent moins cher ne constituent qu’une « tranche » de l’industrie, a déclaré Drury.
Les défis de la chaîne d’approvisionnement, notamment une pénurie de semi-conducteurs, pendant la pandémie de COVID, ont entraîné une diminution de la production de voitures. Les constructeurs automobiles ont dû choisir les véhicules à fabriquer en priorité – ils ont choisi leurs modèles les plus rentables. En conséquence, moins de véhicules d’occasion sont entrés dans les parkings au début des années 2020. Il y a donc aujourd’hui moins de choix en stock.
C’est bien pour les gens qui déjà posséder une voiture, a déclaré Drury. Cela signifie que les gens peuvent passer à une nouvelle voiture sans trop d’argent supplémentaire au départ.
Mais, a-t-il poursuivi, « Le consommateur avec lequel je sympathise le plus ? L’acheteur d’une première voiture. » Ces acheteurs doivent payer un acompte important, sans rien à échanger.
Que les acheteurs choisissent le neuf ou l’occasion, les données d’Edmunds montrent qu’en 2026, ils ont financé avec des acomptes inférieurs et des durées de location automobile plus longues. « Nous venons de les voir exploser », a déclaré Drury.
Un rapport d’Edmunds a révélé que les acheteurs de voitures ont financé plus que jamais, contractant des prêts d’une valeur moyenne de 44 664 $ au cours du dernier trimestre. Ils ont également constaté que plus d’un quart des acheteurs de voitures étaient financés par des prêts d’une durée de 84 mois, voire plus.
La combinaison d’un petit acompte – parfois de l’ordre de 500 $ ou 1 000 $ – et d’une longue durée de prêt peut devenir très coûteuse pour les acheteurs à long terme, a déclaré Drury, en particulier avec des taux d’intérêt élevés.
« Alors les gens disent simplement : ‘Oh, oubliez ça’, vous savez. ‘Je vais juste, je vais juste choisir la durée à plus long terme et mettre moins d’argent de côté. J’ai d’autres factures qui m’attirent' », a déclaré Drury.
Pourquoi les voitures neuves sont-elles si chères ?
Les véhicules coûtent plus cher en partie parce que leur coût de fabrication a augmenté pour les constructeurs automobiles. Il existe désormais davantage de droits de douane sur l’acier et l’aluminium, ainsi que sur les produits importés du Canada. C’est important pour les constructeurs automobiles américains qui assemblent des véhicules des deux côtés de la frontière. Le coût des puces informatiques (utilisées dans les capteurs et l’électronique) et du cuivre (utilisé pour le câblage automobile) a également augmenté en raison de la demande concurrente des centres de données.
Mais les véhicules coûtent aussi plus cher parce que les Américains comme les voitures, les VUS et les camions plus gros, qui ont tendance à avoir un prix plus élevé. Le prix moyen d’une camionnette pleine grandeur est de près de 72 000 $, selon le Kelley Blue Book.
Les constructeurs automobiles américains ont largement changé de vitesse loin des berlines compactes. Lors des appels de résultats avec les investisseurs, ils ont souvent cité la demande américaine pour des véhicules plus gros.
De plus, comme le souligne l’analyste Mike Wall de Mobility Global, les véhicules plus petits offrent des marges plus faibles aux constructeurs automobiles. « Ils étaient en quelque sorte ce produit d’appel. Cela attire l’attention », a-t-il déclaré.
Pour les constructeurs automobiles, ils ne gagnent pas autant d’argent qu’ils le feraient par rapport à leurs véhicules plus gros et dotés de fonctionnalités plus coûteuses.
Drury note que les gens apprécient ces fonctionnalités. Ils se sont habitués à conduire avec des caméras à 360 degrés, des sièges chauffants et des systèmes d’aide au stationnement. Tout cela fait grimper le coût d’achat. « Personne ne veut plus d’un niveau d’entrée », a-t-il déclaré. « Tout le monde passe aux niveaux de finition moyens et supérieurs. »
« Les gens adorent marcher jusqu’à leur voiture dont la climatisation est déjà en marche lorsqu’il fait 110 degrés dehors et se dire : ‘Vous savez quoi ? Je n’ai pas besoin d’entrer ici et de risquer de me brûler les mains' », a poursuivi Drury. « Donc, à mesure que nous nous habituons à plus de fonctionnalités, à plus d’options, nous nous y ajoutons naturellement aussi. Et les constructeurs automobiles en sont très conscients. »
Une période difficile pour les constructeurs automobiles
Au cours des dernières années, « les constructeurs automobiles ont été soumis à un stress incroyable », a déclaré Keating. Oui, il y a des tarifs douaniers et d’autres coûts de production en hausse. Beaucoup ont également investi de l’argent dans le développement de la technologie des véhicules électriques, mais les véhicules électriques ne représentent encore qu’une petite part du marché automobile américain. Environ 6 % des voitures neuves vendues sont électriques, selon Edmunds.
Et le marché des acheteurs de voitures est plus petit. Environ 16 millions de personnes achètent des voitures neuves chaque année, soit environ 1 million de moins depuis la pandémie.
Il convient de noter que moins de personnes à la fin de la trentaine et au début de la quarantaine achètent une voiture. « Ils conservent simplement leur voiture plus longtemps », a déclaré Keating. Son hypothèse ? « Ce groupe d’âge et cette cohorte sont simplement confrontés à différentes pressions familiales pour leur argent et font le choix de rester dans les véhicules dont ils disposent. »
Pour la plupart, les acheteurs de voitures neuves sont plus âgés et plus riches. Keating a déclaré que cela pourrait être dû au fait que les conducteurs plus âgés restent plus longtemps sur la route. « Nous avons constaté une évolution intéressante : les particuliers conservent leur permis plus longtemps et, par conséquent, plus de personnes de 65 ans et plus, de 75 ans et plus, achètent des véhicules plus que jamais », a-t-elle déclaré.
Pour les constructeurs automobiles, une baisse du nombre d’acheteurs de voitures signifie qu’ils doivent concurrencer davantage l’un l’autre pour les ventes.
« En fin de compte, chacun de ces concurrents se partage, essayant de s’attaquer à un gâteau qui ne grossit pas nécessairement », a déclaré Keating. Au lieu de cela, « ils volent des parts à leurs concurrents au lieu de compter sur davantage de consommateurs ».